Microsoft・Google・NVIDIA最新決算から読むAIデータセンター需要【2026年10月】
 株式会社ヒュージョン
公開日:2026年10月29日|執筆・監修:株式会社ヒュージョン
AIデータセンター需要は、期待先行のテーマから、売上と設備投資で確認できる実需へ移っています。2026年10月29日時点で確認できるMicrosoft、Alphabet(Google)、NVIDIA、Metaの一次資料を基に、各社の決算期と指標の違いを明記しながら、国内データセンター開発への示唆を整理します。
最新決算の結論:AIインフラ需要は拡大、ただし案件選別は厳しくなる
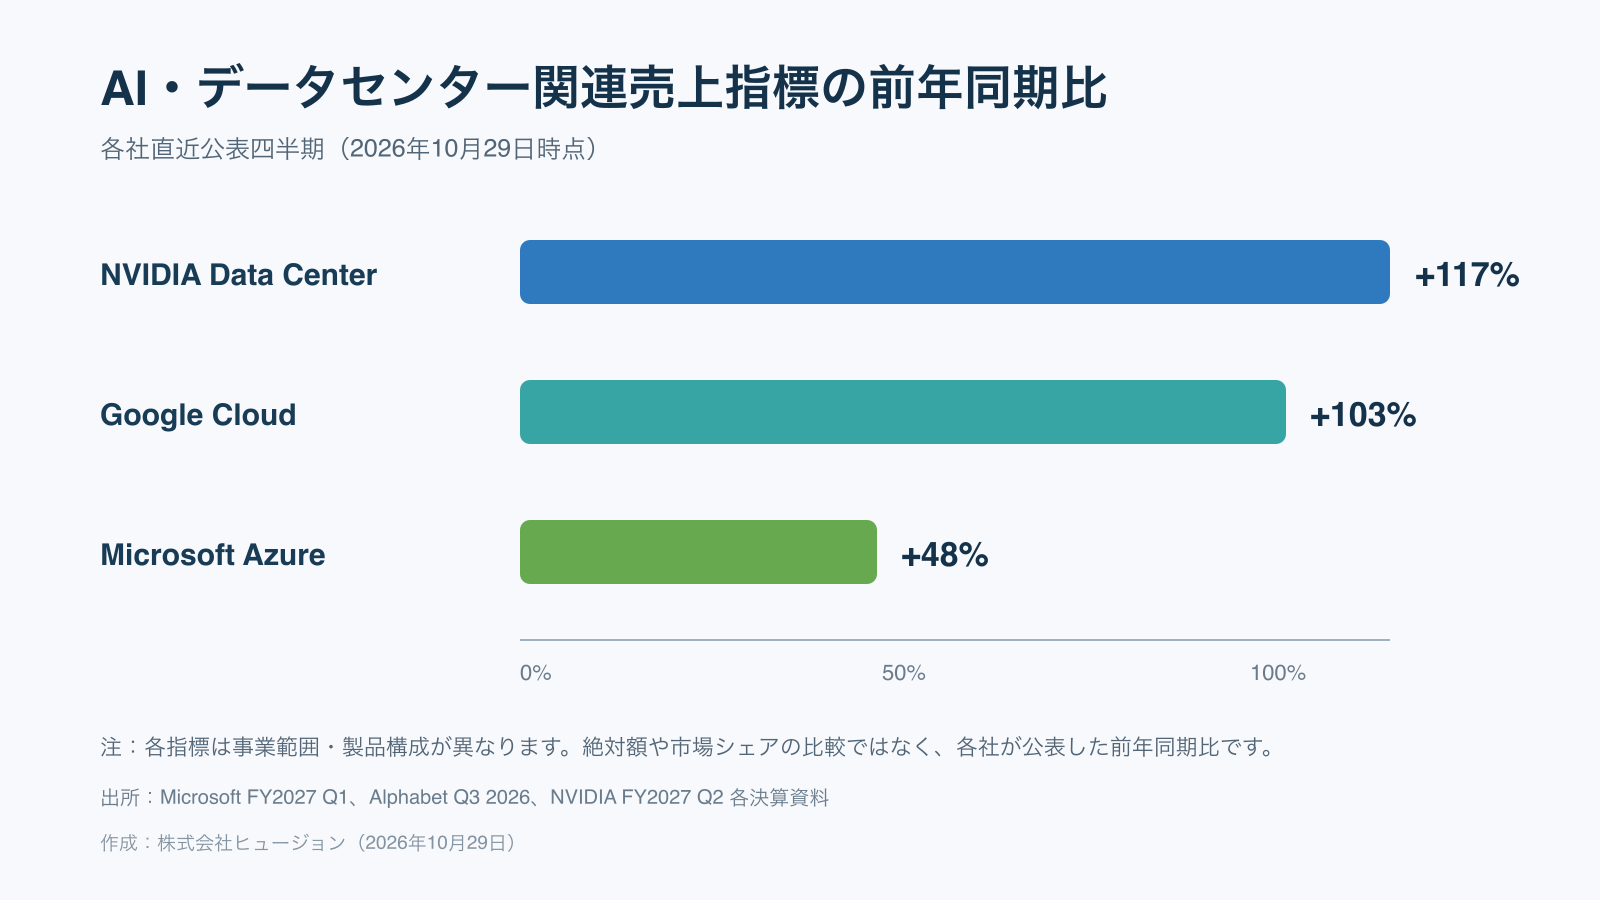
- NVIDIAのData Center売上は前年同期比117%増、Google Cloudは103%増、Microsoft Azureは48%増でした。
- Microsoft、Alphabet、Metaは1四半期だけで合計1,256億ドル規模の設備投資等を計上しました。ただし、各社で会計上の定義が異なるため単純比較はできません。
- 需要の強さは明確ですが、電力・光ファイバー・許認可・開業時期を具体化できる案件に投資が集中するとみます。
Microsoft:Azureは48%増、設備投資は393.67億ドル
Microsoftの2027年度第1四半期(2026年7月1日〜9月30日)は、売上高922.79億ドルで前年同期比19%増でした。Azure売上は48%増、Microsoft Cloud売上は639億ドルで30%増です。設備投資の参考となる有形固定資産の取得額は393.67億ドルで、前年同期の193.94億ドルから約2倍となりました。
Azureの成長と設備投資の同時拡大は、AI計算基盤とクラウド容量の増設が継続していることを示します。一方で、設備投資額にはデータセンター建物・サーバー・ネットワーク等が含まれ、地域別や個別施設別の内訳は開示されていません。
Alphabet(Google):Google Cloudは103%増、四半期投資額は513.55億ドル
Alphabetの2026年第3四半期(2026年7月1日〜9月30日)は、全社売上高1,275.77億ドルで25%増でした。Google Cloud売上は307.09億ドルで103%増、営業利益は111.21億ドルです。会社は、企業向けAIインフラ、AIソリューション、GCPの成長に加え、TPUシステム販売も寄与したと説明しています。
同四半期の有形固定資産購入額は513.55億ドルでした。Google Cloudはサービス収益だけでなくTPU製品売上も含むため、Microsoft AzureやNVIDIA Data Centerと範囲は一致しません。それでも、AIインフラがクラウド成長の中核である点は一次資料から確認できます。
NVIDIA:Data Center売上890億ドル、前年同期比117%増
NVIDIAの2027年度第2四半期(2026年7月26日終了の3か月)は、全社売上高962.21億ドルで106%増、Data Center売上は890億ドルで117%増でした。NVIDIAはデータセンターの運営会社というより、GPU、ネットワーク、システム等を供給する側です。このため、NVIDIAの売上成長は、ハイパースケーラー、クラウド事業者、AI企業が計算設備を導入している強さを映す先行指標として見るべきです。
Meta:2026年設備投資見通しは1,350億〜1,450億ドル
Metaの2026年第3四半期(2026年7月1日〜9月30日)は、売上高646.0億ドルで26%増、設備投資(ファイナンスリース元本支払を含む)は349.1億ドルでした。通期設備投資見通しは1,350億〜1,450億ドルです。Metaは2027年もAIを中心に積極投資を続ける方針を示す一方、投資回収には時間を要すると説明しています。
4社の数値を読む際の注意点
| 企業 | 決算期 | AI・DC関連の主要指標 | 設備投資等 |
|---|---|---|---|
| Microsoft | FY2027 Q1 9月30日終了 | Azure +48% | 393.67億ドル 有形固定資産取得 |
| Alphabet | 2026 Q3 9月30日終了 | Google Cloud +103% | 513.55億ドル 有形固定資産購入 |
| NVIDIA | FY2027 Q2 7月26日終了 | Data Center +117% | インフラ供給側のため同列比較せず |
| Meta | 2026 Q3 9月30日終了 | 全社売上 +26% | 349.1億ドル リース元本を含む |
注:MicrosoftとAlphabetの投資額はキャッシュフロー計算書上の有形固定資産取得・購入、Metaはファイナンスリース元本支払を含む会社定義です。NVIDIAはインフラ利用者ではなく主に供給者であり、同列の設備投資比較から除外しています。
国内データセンター開発への3つの示唆
1.「土地」より「供給開始時期が読める電力」が先に評価される
AI需要が強くても、数十〜数百MWの受電時期が不透明な案件は投資判断を進めにくくなります。候補地は、最終容量だけでなく、初期フェーズ、増設条件、系統増強、工事費負担を分けて評価する必要があります。詳しくはデータセンターの電力会社との協議・調整をご覧ください。
2.AI向けは光ファイバーの帯域・異経路性・遅延が事業性を左右する
学習・推論基盤では、複数キャリア、異経路、主要接続拠点までの遅延、回線増強の時期と費用を確認します。用地評価ではデータセンター用地調査・選定の段階から電力と通信を並行調査することが重要です。
3.需要拡大局面ほど、確定情報と構想値の区別が重要になる
「最大○MW」「1GW級」といった構想値は、契約済み電力や開業確定を意味しません。受電条件、顧客契約、資金調達、行政手続、防災・環境条件を段階的に確認し、開発企画・事業化支援と行政との協議・調整を同時に進める必要があります。
ヒュージョンの見立て
AI計算需要の方向性は強いものの、すべてのデータセンター計画が同じ速度で進むわけではありません。2027年以降は、①電力供給の容量と時期、②複数光ルート、③許認可・地域共生、④段階開発と顧客需要を具体化した案件ほど資金を集めやすくなるとみます。国内の立地見通しは、関連記事「地方分散型データセンターの可能性」もご参照ください。
データセンター候補地の調査・開発企画をご相談ください
株式会社ヒュージョンは、データセンター候補地の電力・光ファイバー・土地利用規制・防災・行政条件を整理し、開発可能性の調査、電力会社との協議、事業化計画を支援します。ご相談はconsult@fusion-dc.co.jpまでお寄せください。
当社が行うのはデータセンター開発候補地の調査・企画・事業化支援であり、不動産売買の媒介・代理ではありません。媒介等が必要な場合は、宅地建物取引業の免許を有する提携不動産会社が担当します。
参考資料
- Microsoft, FY2027 Q1 Earnings Release(2026年10月28日)
- Alphabet, Q3 2026 Results(SEC提出資料)(2026年10月28日)
- NVIDIA, FY2027 Q2 Results(2026年8月26日)
- Meta, Q3 2026 Results(2026年10月21日)
本記事は2026年10月29日時点の公表資料に基づきます。将来見通しは株式会社ヒュージョンの分析であり、投資・契約・電力供給を保証するものではありません。